

目次
- ■ はじめに
- ■ 一般的な会社員が目指すべきゴールは「年間収支の最大化」
- ■ あなたの最大の武器は「会社員の属性(信用力)」
- ■ 一般的な会社員が狙うべき「物件戦略」と「具体的シミュレーション」
- ■ 【要注意】「節税目的」のワンルームマンション勧誘
- ■ まとめと最初の一歩
■ はじめに
「将来の年金だけではまともな生活が送れないかもしれない」
「会社の給料が上がるスピードよりも、物価が上がるスピードの方が早くて生活が苦しい」——。
そんな切実な不安を背景に、働きながら不動産投資を始める会社員が今、急増しています。
しかし、インターネットや書籍にあふれる情報のなかには、年収の高いエグゼクティブ向けの手法(都心の新築マンション投資や大規模なRCビル経営など)が、さも「誰にでもできる王道」のように混ざって紹介されているのが現状です。
これらを一般の会社員が真に受けてしまうと、毎月本業の給料から手出しが発生し、生活を豊かにするどころか逆に困窮してしまう「大失敗」に繋がりかねません。
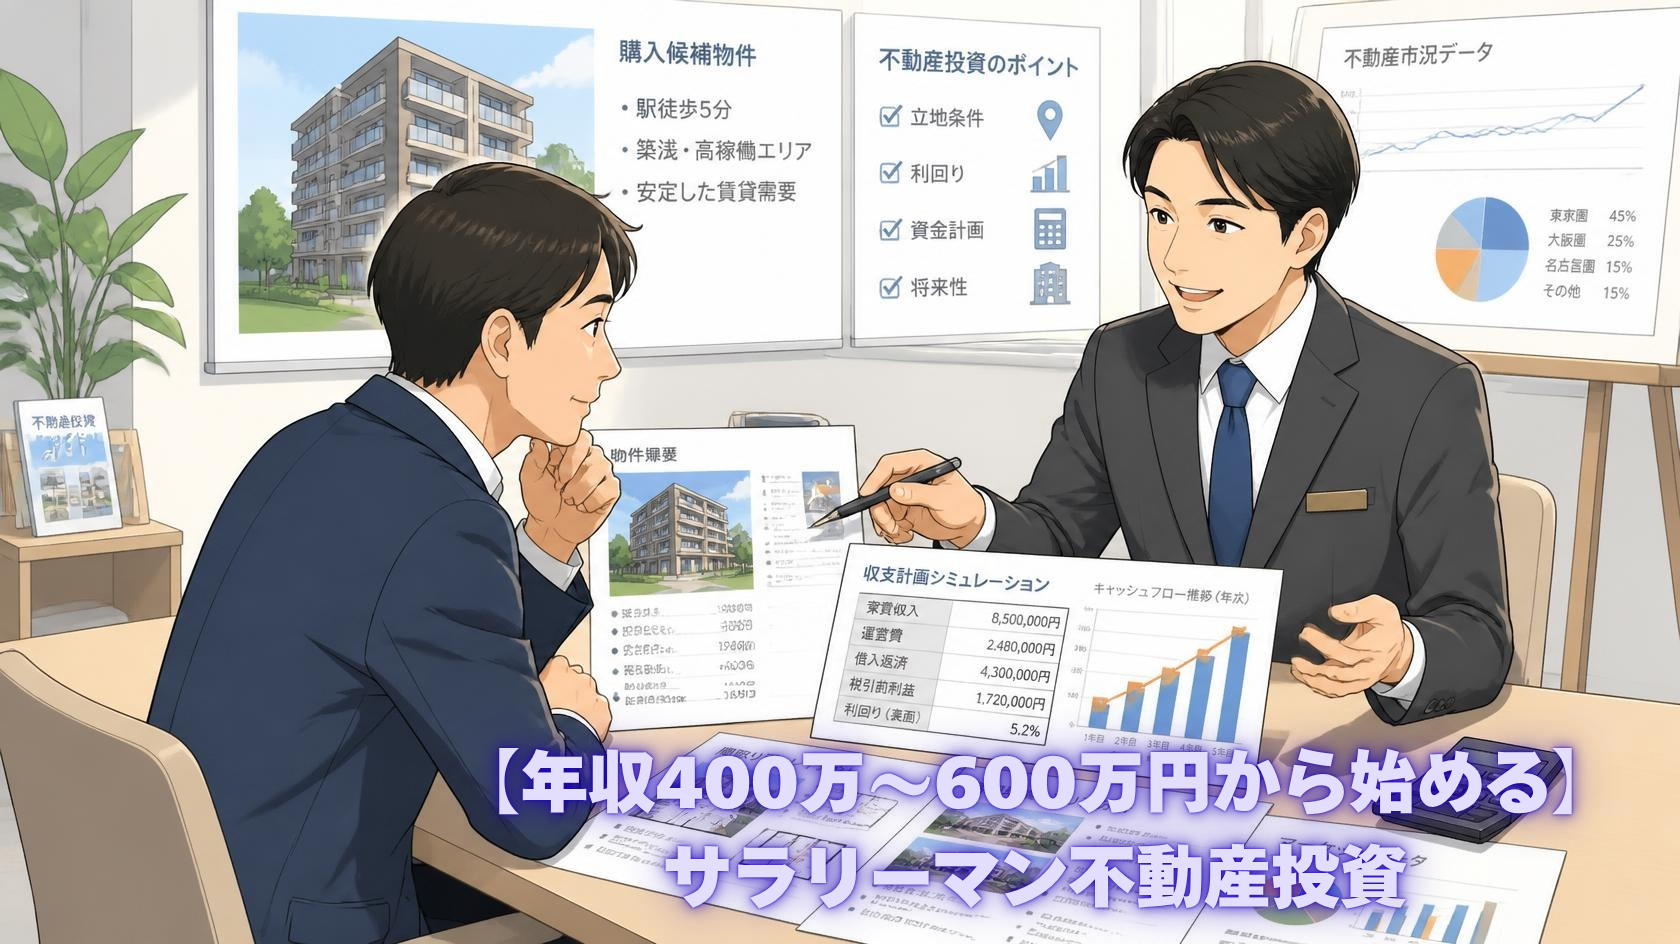
今回のコラムでは、年収400万〜600万円の「一般的な会社員」が、限られた自己資金と会社員の信用力を武器に、毎月安定した副収入(インカムゲイン)を作るための正しい戦略と、絶対に避けるべき罠を分かりやすく説明します。
■ 一般的な会社員が目指すべきゴールは「年間収支の最大化」
年収400万〜600万円層のサラリーマンが不動産投資を行う場合、掲げるべき最大の目的は「毎月の年間収支(キャッシュフロー)の最大化」、これ一択です。
すでに本業で有り余る収入があり、税金を減らすことに躍起になっている高所得者とは異なり、この層にとって最も価値があるのは、日々の生活に直結する「手残り現金(自由に使えるお金)」です。
例えば、毎月の給与に加えて「自由に使えるお金が5万円」増えたら、生活はどう変わるでしょうか。
家族での外食の回数を増やしたり、少し贅沢な旅行に行ける
子供の教育費(習い事や進学塾)の選択肢を広げられる
毎月5万円をそのまま貯蓄やインデックス投資に回し、資産形成を加速させる
このように、日々の生活の選択肢を広げ、精神的なゆとりをもたらしてくれる「第二の給料」を作ることこそがゴールです。
決して「帳簿上の赤字を作って節税する」といった本末転倒な目的を掲げてはいけません。
■ あなたの最大の武器は「会社員の属性(信用力)」
「手元にまとまった資金がないから、数千万円の不動産なんて買えるわけがない」と最初から諦めてしまう人がいます。
しかし、それこそが大きな誤解です。
日本の金融機関は、東証プライム上場企業の社員や公務員はもちろんのこと、中小企業であっても「過去2〜3年間、毎月安定した給与収入がある会社員」の労働力を非常に高く評価します。
この、融資を受ける際の発言力や信用力のことを業界用語で「属性(ぞくせい)」と呼びます。
銀行は、あなたの「現在の貯金額」だけを見てお金を貸すわけではありません。
「毎月確実に給与が入ってくる、真面目な会社員である」というバックグラウンド(属性)があるからこそ、物件という担保と合わせて、自己資金の数倍から十数倍もの巨額の資金を貸し付けてくれるのです。
株式投資や暗号資産(仮想通貨)では、いくら信用があっても銀行が投資資金を貸してくれることはありません。
自己資金が300万円だとしたら、300万円分の投資しかできません。
しかし不動産投資であれば、自己資金300万円を頭金や諸費用に充てることで、3,000万円や4,000万円の物件を購入することが可能になります。
これこそが、不動産投資最大のメリットである「レバレッジ(てこの原理)」です。
■ 一般的な会社員が狙うべき「物件戦略」と「具体的シミュレーション」
限られた融資枠(一般的に年収の7倍〜10倍、約3,000万〜5,000万円)を最大限に活かし、毎月のキャッシュフローを確実に残すためには、「物件価格が手頃で、利回りが高い物件」を狙うのが鉄則です。
具体的には、以下のような物件が選択肢となります。
① 地方主要都市・郊外の「中古一棟木造アパート」
特徴: 物件価格が3,000万〜5,000万円前後。部屋数が4〜6室あるため、1室が空室になっても他の部屋の家賃でローンを返済でき、リスク分散が効きます。
② 地方都市の「中古区分マンション(ワンルームまたはファミリータイプ)」
特徴:物件価格が数百万円〜1,500万円程度と手頃で、初心者でも始めやすい。
ただし、1室だけだと空室時に収入が完全にゼロになるため、段階的に2室、3室と増やしていく必要があります。
具体的な収支シミュレーション(中古一棟アパートの例)
物件価格: 4,000万円(利回り 10%)
満室時年間家賃収入: 400万円(月額 約33.3万円)
銀行融資: 3,600万円(金利 2.5%、期間 25年)※自己資金400万円+諸費用
毎月のローン返済額: 約16.1万円
毎月の管理費・修繕積立金・固都税などの経費: 約5万円(家賃の約15%)
【毎月の手残り現金(キャッシュフロー)】
家賃収入 33.3万円 − ローン返済 16.1万円 − 経費 5万円 = +12.2万円
仮に1部屋が空室になり、家賃が28万円に減ったとしても、28万 − 16.1万 − 5万 = +6.9万円となり、本業の給料から持ち出し(赤字補填)が発生することはありません。これが「正しいインカムゲイン投資」の姿です。
新築ワンルームマンションや、都心の洗練されたブランド物件は、一見きれいで客が付きそうに見えますが、価格が高すぎて利回りが4%〜5%程度しかありません。
同じ計算をすると、毎月の収支がトントンか、最悪の場合は毎月1万〜2万円の手出し(赤字)になるため、絶対に避けてください。
■ 【要注意】「節税目的」のワンルームマンション勧誘
サラリーマンを狙った不動産営業で、最も多いトークが「不動産を買えば、毎年の確定申告で所得税や住民税が安くなり、節税になりますよ」というものです。
断言しますが、年収400万〜600万円層の会社員は、この勧誘に絶対に乗ってはいけません。
なぜなら、日本の所得税は段階的に税率が上がる累進課税です。
年収400万〜600万円層の所得税・住民税を合わせた実質的な税率は、約20%〜30%程度に留まります。
不動産投資で「節税」ができるのは、減価償却費などの経費によって「不動産事業が赤字になったとき」だけです。
本業の黒字(給与)と、副業の赤字(不動産)を相殺(損益通算)することで税金が戻ってくる仕組みですが、元々の税率が低いため、戻ってくる税金は年間で数万円〜十数万円程度に過ぎません。
しかし、その「数万円の税金を取り戻す」ために、毎月の収支が数万円の赤字(持ち出し)になっているとしたらどうでしょうか。
戻ってきた税金:年間 +10万円
毎月の持ち出し:月3万円 × 12ヶ月 = 年間 −36万円
トータル収支:年間 26万円の赤字
これでは何のために投資をしているのか分かりません。
不動産会社から「節税になる」と言われたら、「それは事業として赤字が出続ける、儲からない物件だということですね」と見抜く目を持ってください。
私たちが買うべきは、「国からわずかな税金を還付してもらう物件」ではなく、「入居者から毎月確実な家賃をもたらしてくれる物件」です。
■ まとめと最初の一歩
一般的なサラリーマンの不動産投資は、「利回り重視」「キャッシュフロー(手残り現金)重視」が絶対的な鉄則です。
本業の仕事が忙しくても、信頼できる管理会社に毎月の管理(集金、クレーム対応、清掃など)を委託すれば、あなたが平日に汗水垂らして働く必要はありません。
実務を完全に自動化し、文字通り「第二の給与」として機能させることができます。
まずは、自分の現在の勤め先や年収から、銀行がどれくらいの融資を承認してくれそうか、そしてどのようなエリアの物件なら毎月プラスの収支を出せるのか、具体的なシミュレーションをしてみることから始めてみましょう。
■記事の投稿者 飯島興産有限会社 飯島 誠
私は、予想を裏切るご提案(いい意味で)と、他者(他社)を圧倒するクオリティ(良質)を約束し、あなたにも私にもハッピー(幸せ)を約束し、サプライズ(驚き)のパイオニア(先駆者)を目指しています。
1965年神奈川県藤沢市生まれ。亜細亜大学経営学部卒業。(野球部)
東急リバブル株式会社に入社し、不動産売買仲介業務を経て、その後父の経営する飯島興産有限会社にて賃貸管理から相続対策まで不動産に関する資産管理、売買仲介、賃貸管理を行う。
コラムでは不動産関連の法改正、売買、賃貸、資産管理について、実務経験をもとにわかりやすく発信しています。
●資産管理(相続・信託・後見制度)につきましては、こちらをご参照ください。
#不動産投資 #不動産投資初心者 #サラリーマン投資家 #会社員副業 #資産形成 #キャッシュフロー #インカムゲイン #副収入 #不労所得 #年金不安 #第二の給料 #資産運用初心者 #投資初心者とつながりたい