

目次
- ■ はじめに
- ■ 結論:遺言書は無効にはならないが、「信託した財産」の部分は効力を失う
- ■ なぜ勘違いが起きるのか? 3つの心理的・法的背景
- ■ 民法が定める「後からの処分優先」の原則
- ■ 実践すべき「正しい終活・3つの対策」
- ■ まとめ
■ はじめに
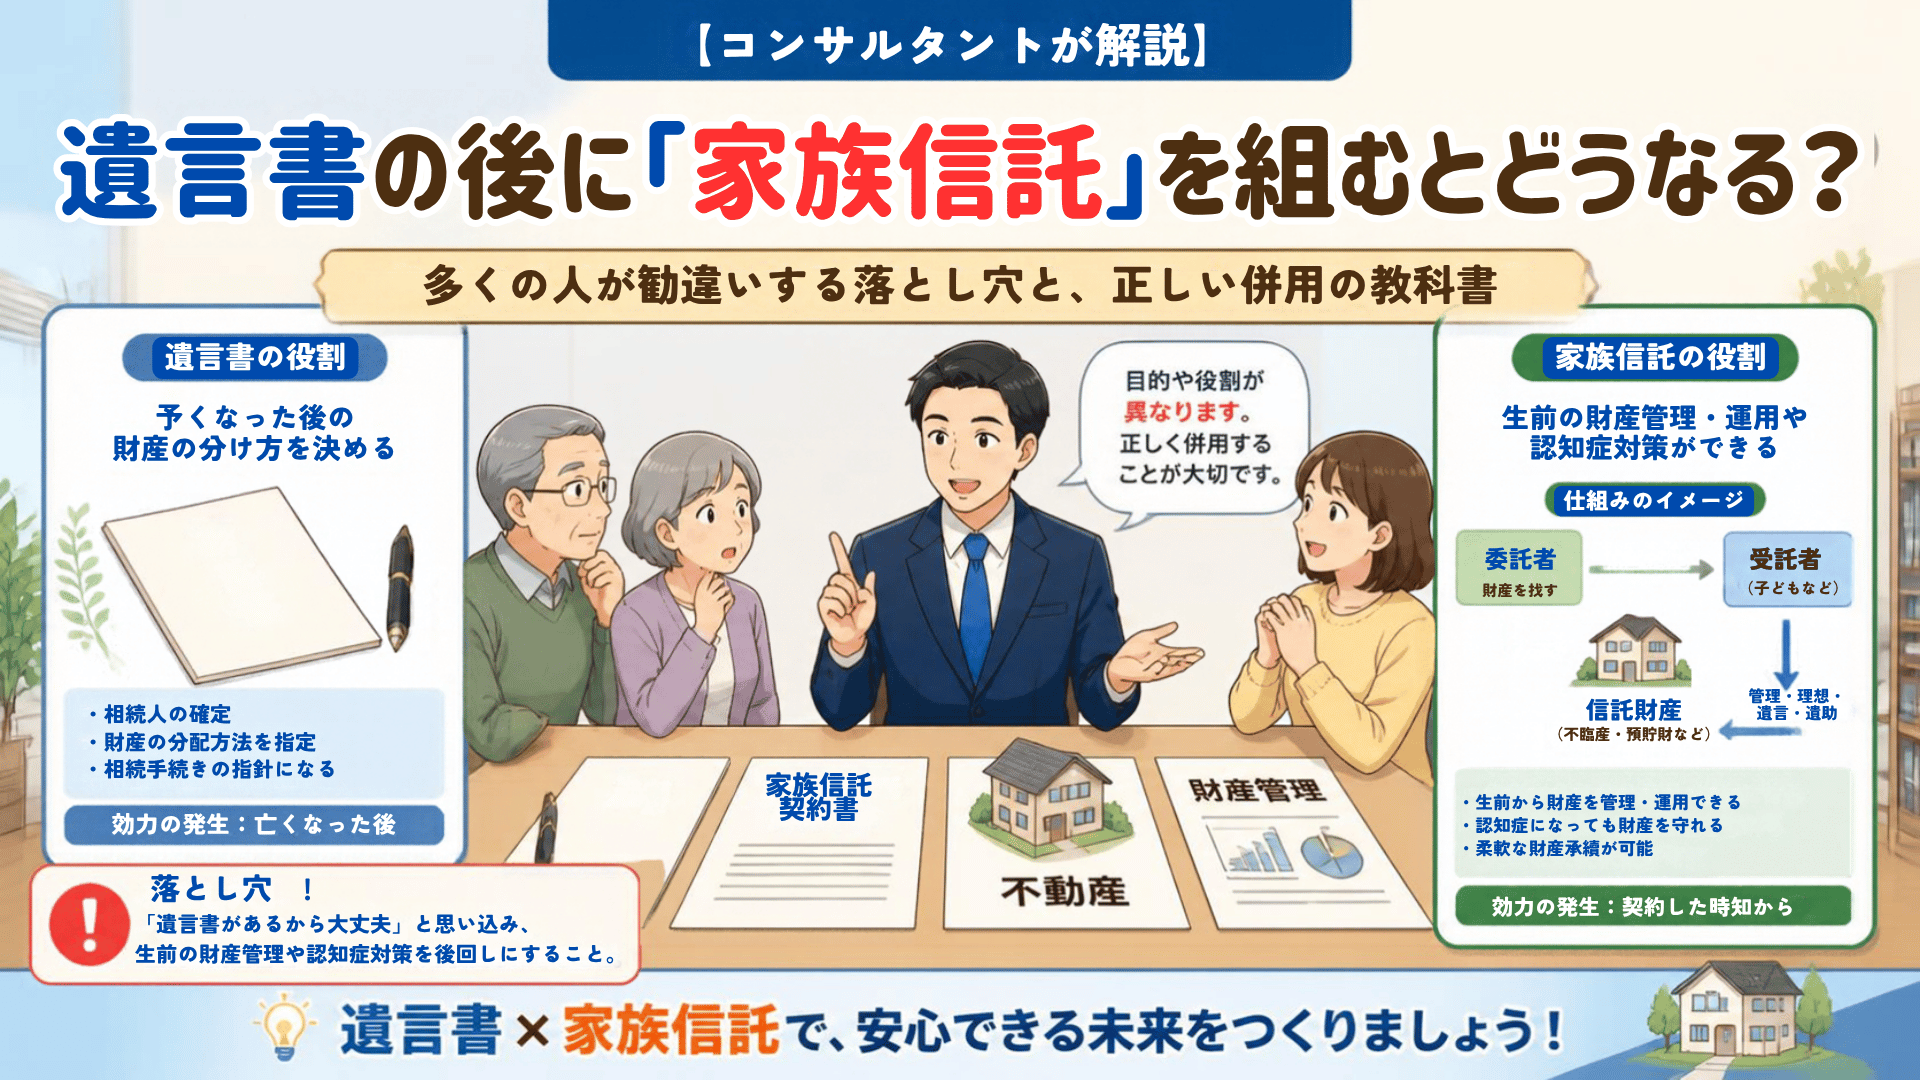
シニア世代の終活や、その子ども世代による親の財産管理への関心が高まる中、「遺言書」に加えて「家族信託(民事信託)」という言葉を耳にする機会が増えています。
どちらも大切な資産を次の世代へ引き継ぐための有力な手段ですが、もし「先に遺言書を作った後、追加で家族信託を組んだ」という場合、その遺言書はどうなるかご存知でしょうか?
実は、この関係性について「遺言書があるから大丈夫」「信託をしたから前の遺言は関係ない」など、非常に多くの方が大きな勘違いをされています。
この誤解を放置すると、将来いざ相続が発生したときに、家族間で予想もしなかったトラブルや、手続きのデッドロック(行き詰まり)を招く原因になりかねません。
本コラムでは、遺言と家族信託がバッティングしたときの法的なルールから、なぜ誤解が生まれるのか、そして実務上どのように対処すべきなのかを、分かりやすく解説します。
■ 結論:遺言書は無効にはならないが、「信託した財産」の部分は効力を失う
まず、最も重要な結論からお伝えします。
「遺言書を作成した後に家族信託を組んだ場合、遺言書そのものが丸ごと無効になるわけではありません。しかし、信託契約の対象にした財産に関する遺言の内容は、実質的に無効(撤回されたものとみなす)になり、信託契約の内容が完全に優先されます。」
言葉だけでは少しイメージしづらいかもしれませんので、具体例を出して見てみましょう。
【具体例】
ステップ1(過去): Aさんは「自宅不動産と、すべての預貯金を長男に相続させる」という遺言書を書いた。
ステップ2(現在): その後、Aさんは認知症対策として、自宅不動産と預貯金のうち1,000万円を対象とする「家族信託」を組成し、受託者を次男、Aさんが亡くなった後の財産の帰属先を次男に指定した。
結果どうなる?:
自宅不動産と1,000万円(信託財産): 遺言書の「長男へ」は無効になり、信託契約の「次男へ」が優先されます。
残りの預貯金や手回り品(信託外財産): 家族信託に入れていないため、遺言書の通り「長男へ」引き継がれます。
このように、遺言書全体が消えてなくなるわけではなく、信託した財産の部分だけが「虫食い」のように効力を失い、信託に指定したルートで財産が動くことになります。
■ なぜ勘違いが起きるのか? 3つの心理的・法的背景
この仕組みは、相続の実務現場でも「えっ、そうなの!?」と驚かれる方が後を絶ちません。
なぜこれほど多くの人が勘違いをしてしまうのでしょうか。理由は大きく3つあります。
① 「遺言書=絶対的な最優先ルール」という思い込み
多くの人にとって、遺言書は「人生の最後に遺す究極の意思表示」というイメージがあります。「公証役場で公正証書遺言を作ったのだから、後から何をしようが、最終的には遺言書通りになるはずだ」と無意識に信じ込んでしまうのです。しかし、法律(民法)は別のルールを定めています。
② 「遺言は有効」と「信託が優先」の混同
先ほどの例の通り、遺言書自体は「有効」として生き残ります。
そのため、法律の専門家から「遺言書は有効ですよ」と言われた一般の方が、「有効なら、自分の書いた通りに全財産が動くんだな」と好意的に解釈してしまうミスが生じます。
「有効ではあるが、中身が書き換わっている(優先順位が下がっている)」という複雑な構造が、誤解を生む原因です。
③ 家族信託の「遺言代用機能」が正しく理解されていない
家族信託には、自分の亡き後の財産の行き先を決める「遺言の代わり(遺言代用機能)」を持たせることができます。
信託を組む際、日々の認知症対策(管理・運用)にばかり目を奪われ、この「亡くなった後の財産承継ルール」も同時に契約書に組み込んでいること、そしてそれが遺言よりも強い効力を持つことに気づいていないケースが多いのです。
■ 民法が定める「後からの処分優先」の原則
法律的には、なぜ信託が優先されるのでしょうか。これには民法第1023条が定めている「遺言の撤回みなす」という大原則が関係しています。
民法では、大原則として「新しい意思表示(新しい処分行為)の方が、古い意思表示よりも優先される」と考えます。
民法第1023条(前後の遺言の抵触など)
前の遺言と後の遺言が矛盾するときは、矛盾する部分について、後の遺言で前の遺言を撤回したものとみなす。
遺言が、「遺言後の生前処分」その他の法律行為と矛盾する場合も、同様とする。
家族信託を組んで財産を信託財産にすることは、この「遺言後の生前処分」に該当します。
遺言書で「この家は長男にあげる」と言っていた人が、生前にその家を誰かに売却したり、信託契約によって受託者に名義を変更(信託登記)したりした場合、法律は「この人は気が変わって、長男にあげるのをやめたんだな(意思を撤回したんだな)」と判断するのです。
そのため、古い遺言書の内容よりも、後から結んだ最新の信託契約の内容が、文句なしに優先されることになります。
■ 放置すると危険!「遺言×信託」のバッティングがもたらす3つのリスク
「信託が優先されるなら、それはそれでいいじゃないか」と思われるかもしれません。
しかし、古い遺言書と新しい信託契約を整理せずに放置すると、次のような深刻なリスクが発生します。
リスクA:家族間の不公平感と「争続(感情の対立)」
先ほどの例で言えば、長男は「親父から遺言書で家をもらえると聞いていた」と主張し、次男は「後から信託契約を結んで、俺がもらうことになった」と主張します。
法的見解としては次男の勝ちですが、長男から見れば「次男が親を騙して後から無理やり信託を書かせたのではないか?」という疑心暗鬼を生みます。
結果として、仲の良かった兄弟の絆が修復不可能になるケースは珍しくありません。
リスクB:想定外の「遺留分(いりゅうぶん)」トラブル
遺留分とは、一定の法定相続人(子どもや配偶者)に保障された「最低限の財産取り分」のことです。
信託によって財産の大半が次男に移動した結果、長男の取り分が遺留分を下回ってしまうと、長男から次男へ「足りない分の現金を払え」という遺留分侵害額請求が起こるリスクが生じます。
生前に対策を一本化していれば防げたはずの金銭トラブルが、両者のズレによって顕在化してしまうのです。
リスクC:信託に入らなかった「手元財産」の処理漏れ
「信託をしたから安心」と古い遺言書を破棄してしまったり、逆に遺言があるからと油断していると、「信託口口座に入れ忘れた小口の銀行口座」や「自宅の中の高級家具・貴金属」「将来戻ってくる医療費の還付金」などが浮いてしまいます。
これらは信託財産ではないため、古い虫食いの遺言書で処理するか、あるいは遺産分割協議をやり直さなければならず、手続きが非常に煩雑になります。
■ 実践すべき「正しい終活・3つの対策」
では、遺言書を作った後に家族信託を検討する場合、あるいはすでに両方を作ってしまっている場合は、どのように動くのが正解なのでしょうか。実務で行われるプロの対策は以下の3ステップです。
対策①:信託組成と同時に、遺言書を「書き直す」
これが最も確実で安全な王道のアプローチです。
家族信託を契約したら、その直後に古い遺言書を撤回し、「信託財産を除いた、残りのすべての財産をどう分けるか」に特化した新しい遺言書をセットで作成します。
信託契約: 自宅や主要な現金の管理・承継(認知症対策+二次相続対策)
新しい遺言書: 信託に入れなかった手元の現金、車、家財道具、未上場株などの承継
この2つを「パズルのピース」のようにピッタリ噛み合わせることで、一切の隙や矛盾がない完璧な資産承継プランが完成します。
対策②:あえて「遺言書のみ」または「信託のみ」に一本化できないか検討する
そもそも、なぜ遺言と信託の2つが必要なのかを原点に戻って考えます。
もし「自分が死んだ後の行き先を決めたいだけ」であれば、家族信託は不要で、遺言書1本で事足ります。
逆に、「生前の認知症対策(資産凍結リスクの回避)が主目的」であれば、財産の大部分を信託に組み込み、亡くなった後の帰属先まで信託内で完結させ、遺言の必要性を最小限に抑えることも可能です。
目的を明確にし、手段をシンプルに整理することがトラブル防止の第一歩です。
対策③:公正証書による可視化と「付言事項」の活用
遺言書を書き直す際は、自筆ではなく「公正証書遺言」を選ぶべきです。
また、遺言書の最後に「付言事項(ふげんじ項)」という家族へのメッセージ欄を設け、なぜ後から信託を組んだのか、どのような想いでこの財産分けを決めたのかを言葉で残しておきます。
法的な強制力はありませんが、残された家族が「本人の真意」を理解し、納得するための強力な感情的ブレーキとなります。
■ まとめ
終活は「点」ではなく「線」で捉える
遺言書も家族信託も、作って終わりという「点」の作業ではありません。人生のステージや健康状態、家族の状況の変化に合わせて、常にブラッシュアップしていく「線」のプロセスです。
「遺言書を作成した後に家族信託を組む」ということ自体は、認知症対策と相続対策を両立させるために、実務上非常によく使われる素晴らしい組み合わせです。
しかし、「後から作った信託が優先され、遺言が虫食い状態になる」という法的な連動性を理解していなければ、良かれと思った対策が最悪の結果を招いてしまいます。
すでにどちらか一方を作成している方、あるいはこれから両方を検討されている方は、ぜひ一度、相続・信託に強い専門家である当社、または司法書士や弁護士などに相談し、2つの器(遺言と信託)が綺麗に調和しているかを確認してみてください。
大切な家族が迷わず、円満にあなたの想いを引き継げるよう、今ある対策の「点と点」を正しくつなぎ合わせましょう。
■ 賃貸管理、相続など資産管理に関してご興味のある方はコラム一覧を覗いてみてください。
■記事の投稿者 飯島興産有限会社 飯島 誠
私は、予想を裏切るご提案(いい意味で)と、他者(他社)を圧倒するクオリティ(良質)を約束し、あなたにも私にもハッピー(幸せ)を約束し、サプライズ(驚き)のパイオニア(先駆者)を目指しています。
1965年神奈川県藤沢市生まれ。亜細亜大学経営学部卒業。(野球部)
東急リバブル株式会社に入社し、不動産売買仲介業務を経て、その後父の経営する飯島興産有限会社にて賃貸管理から相続対策まで不動産に関する資産管理、売買仲介、賃貸管理を行う。
コラムでは不動産関連の法改正、売買、賃貸、資産管理について、実務経験をもとにわかりやすく発信しています。
●資産管理(相続・信託・後見制度)につきましては、こちらをご参照ください。
#相続対策 #相続税対策 #地主 #資産運用 #資産形成 #不動産投資 #不動産オーナー #生前贈与 #アパート建築 #資材高騰 #建築費高騰 #建てない相続対策 #不動産売換え #資産整理 #実家リノベーション #不動産コンサルティング #不動産売買 #土地活用 #令和の相続対策 #地主の味方 #相続相談 #小規模宅地等の特例 #納税資金 #土地の健康診断 #負動産 #空き家問題 #節税対策 #家族信託 #争族対策